CONQUISTA Corretora de Seguros
Seguro de Vida · Franquia Oficial Seguralta · Todo o Brasil

Se você ficasse 3 meses
sem trabalhar amanhã,
quem pagaria suas contas?

Seguro de vida não é só para depois que você morrer. É para quando você se machucar, adoecer e não puder trabalhar. Para família e autônomo — a partir de R$ 35/mês.

Quero minha análise gratuita Ver meu perfil
A partir de R$ 35/mês Porto, Allianz, Tokio Marine e Yelum Sem exame médico na maioria dos casos
As perguntas que ninguém gosta de fazer

Você não pensa nisso agora.
Mas um dia vai precisar ter pensado.

🏠

Se você faltar, quem paga o financiamento da casa?

O banco não cancela a dívida. Sem renda, a família perde o imóvel que levou anos para conquistar. A indenização do seguro de vida cobre esse momento — e dá tempo para a família se reorganizar sem pressa.

👶

Se você faltar, os filhos continuam na mesma escola?

Mensalidade, material, atividades extracurriculares — tudo custa. Sem a sua renda, o padrão de vida da família muda da noite para o dia. O seguro de vida garante tempo para a família se adaptar sem cortar tudo de uma vez.

🔧

Se você se machucar e ficar 60 dias parado, quem paga as contas?

Autônomo não tem FGTS. O INSS demora meses e paga pouco. A DIT (Diária por Incapacidade Temporária) é o salário que o seguro paga enquanto você se recupera — por dia, comprovado por atestado médico.

🏥

Se o médico der um diagnóstico grave, onde estaria o dinheiro para o tratamento?

Câncer, infarto, AVC — o plano de saúde cobre parte. Mas exames particulares, viagens para centros especializados e a mudança de rotina custam muito mais. A cobertura de doenças graves paga uma indenização única no diagnóstico — para usar como quiser.

A maioria das pessoas paga menos de R$ 150/mês por uma cobertura completa. Menos que uma conta de celular.

Ver quanto custa para o meu perfil
Para qual perfil você quer cotar?

Dois perfis, dois argumentos diferentes.

Família

Tenho família que depende da minha renda

"Minha esposa não trabalha e temos dois filhos. Se eu faltar, a família fica sem renda. Tenho financiamento da casa no meu nome e escola particular."
  • Morte natural ou acidentalIndenização para os beneficiários — livre de inventário, disponível em dias
  • Invalidez permanentePaga a você se sequela impedir de trabalhar — muitas vezes o maior valor da apólice
  • Doenças gravesIndenização no diagnóstico de câncer, infarto, AVC e outras condições
  • DIT — Diária por IncapacidadeRenda diária durante afastamento por acidente ou doença
Cotar proteção para minha família
Autônomo · MEI · Médico · Advogado · Profissional Liberal

Minha renda depende de mim estar trabalhando

"Sou dentista. Se eu tiver um problema na mão e ficar 3 meses sem operar, meu consultório para. O INSS paga uma fração do que eu faturaria — o resto some."
  • DIT — o salário que o seguro pagaValor por dia enquanto você está afastado — a cobertura mais importante para autônomo
  • Invalidez permanente total ou parcialIndenização proporcional à gravidade se o afastamento for definitivo
  • Doenças gravesDinheiro no diagnóstico — para tratamento sem depender do plano de saúde
  • Morte — proteção para quem depende de vocêIndenização para família ou sócios, sem burocracia de inventário
Quero proteger minha renda com DIT
A cobertura que mais paga — e menos gente conhece

DIT: o seguro vira
seu salário quando você para.

A Diária por Incapacidade Temporária é paga por dia enquanto você está afastado do trabalho por acidente ou doença — comprovado por atestado médico.

Quanto maior a sua renda, maior o buraco que um afastamento abre. O INSS paga um teto muito abaixo do que médicos, advogados e profissionais liberais faturam. A DIT fecha essa diferença — para qualquer perfil de renda.

Cada seguradora tem limites e carências diferentes. A gente compara e monta o plano certo para o seu perfil e orçamento.

Exemplo 1 — Autônomo

Eletricista autônomo. Fratura no punho. 45 dias parado.

  • DIT contratadaR$ 150/dia
  • Dias afastado45 dias
  • Carência (primeiros 10 dias)— R$ 1.500
  • Recebeu do seguroR$ 5.250

Renda mensal parou. O seguro cobriu boa parte do período de recuperação — sem tirar da reserva.

Exemplo 2 — Profissional liberal

Dentista. Cirurgia na mão. 90 dias sem operar.

  • DIT contratadaR$ 700/dia
  • Dias afastado90 dias
  • Carência (primeiros 10 dias)— R$ 7.000
  • Recebeu do seguroR$ 56.000

INSS pagaria em torno de R$ 7.786/mês — menos de 40% do faturamento habitual. A DIT cobriu o resto.

Carência de 10 dias é padrão em muitas seguradoras. A partir do 11º dia, conta tudo. Na cotação, explicamos as regras de cada opção.

Quero entender a DIT para o meu caso
Seguradoras que comparamos para o seu seguro de vida
Porto Seguro Allianz Tokio Marine Yelum
Referência de valores

Quanto custa
um seguro de vida de verdade?

Para adulto saudável entre 30 e 45 anos. O valor exato depende da idade, profissão e coberturas escolhidas — mas esses são os patamares reais.

Proteção básica

~R$ 35
por mês
  • Cobertura por morte
  • Invalidez permanente
  • Assistência funeral

Proteção completa

~R$ 120
por mês
  • Morte + invalidez
  • Doenças graves
  • DIT (diária por afastamento)
  • Assistência funeral

Proteção premium

~R$ 250
por mês
  • Coberturas completas
  • DIT com valor alto
  • Capital segurado elevado
  • Doenças graves ampliadas

Valores ilustrativos para adulto saudável entre 30–45 anos. Quanto mais novo você contrata, mais barato — e em muitos planos o valor fica congelado por anos.
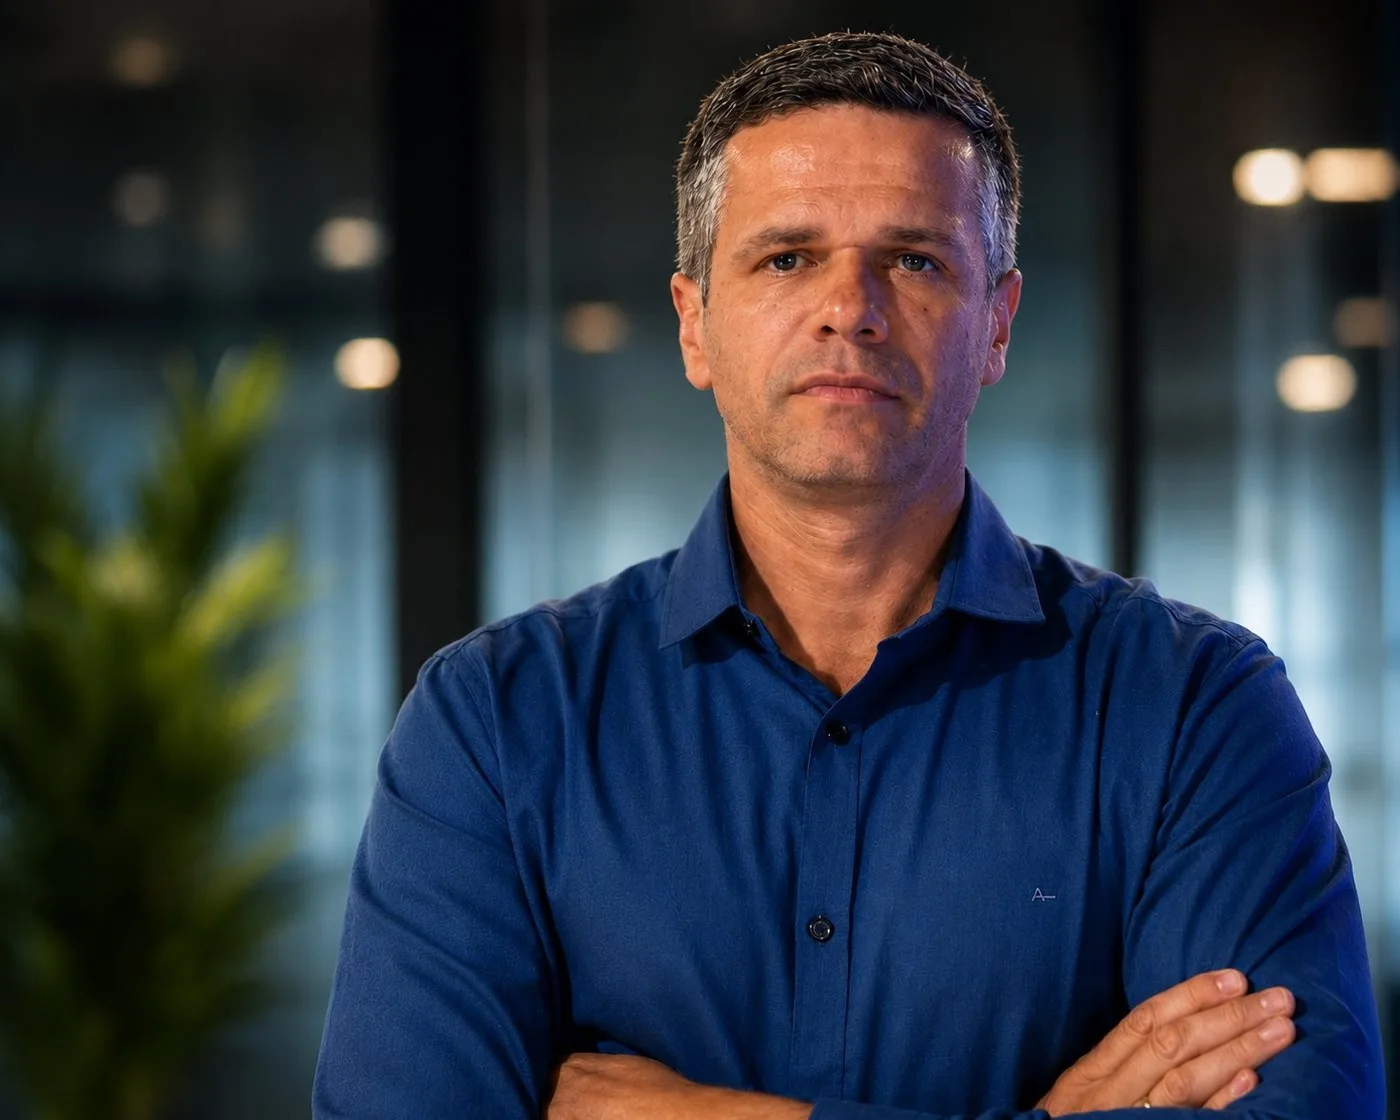
Eloy Lacerda — Sócio Fundador, Conquista Corretora
Quem atende você

No sinistro mais difícil,
você não enfrenta a seguradora sozinho.

Eloy Lacerda, sócio fundador da Conquista Corretora — franquia oficial Seguralta. Nossa equipe atende clientes em todo o Brasil, de forma remota. Quando o sinistro acontece — diagnóstico grave, acidente, invalidez — você chama nossa equipe antes da seguradora.

Nossa equipe orienta sobre documentação, aciona a apólice e acompanha até o pagamento — com o suporte técnico da Seguralta nos casos mais complexos. Sinistro de vida acontece no pior momento possível. Ter pessoas que conhecem sua apólice do lado faz diferença real.

57 anos de história
+200 mil clientes protegidos
4 seguradoras cotadas neste ramo
R$ 35 entrada mínima por mês
Análise gratuita

Receba sua análise
rapidamente.

Me conta seu perfil. A gente compara as opções de Porto, Allianz, Tokio Marine e Yelum e te responde com a recomendação certa — sem empurrar o mais caro.

  • Análise e comparação gratuitas
  • Sem exame médico na maioria dos casos
  • Atendimento ágil, sem fila e sem robô
  • Atendimento em qualquer estado do Brasil

Cotar seguro de vida

Preencha e nossa equipe entra em contato.

Pergunta 1 de 3

Para quem é a proteção?

Pergunta 2 de 3

Alguns dados para calcular

Idade e profissão definem o custo do capital contratado.

Pergunta 3 de 3

Para onde enviamos a sua análise?

Dúvidas frequentes

Perguntas que
todo mundo faz antes de contratar.

Frequentemente é para quem mais faz sentido. Sem carteira assinada, você não tem auxílio-doença automático nem estabilidade garantida. A DIT e a cobertura por invalidez substituem a rede de segurança que o CLT tem parcialmente pelo INSS. Um afastamento de 60 dias pode acabar com a reserva de anos — o seguro evita isso.
Não. A maior parte das coberturas paga a você, em vida: DIT (diária por afastamento), invalidez permanente e doenças graves são todas pagas ao próprio segurado. Só a cobertura de morte é paga aos beneficiários. Por isso montamos a apólice pensando nos dois cenários.
Na maioria dos casos, não. A contratação é feita por declaração de saúde — você responde um questionário honesto sobre condições pré-existentes. Exame médico é exigido só para coberturas de valor muito alto ou idade mais avançada. Explicamos isso caso a caso na cotação.
Na maioria das vezes, sim. Seguro empresarial costuma ter cobertura baixa (às vezes 1 a 2 salários) e acaba se você sair do emprego. Um seguro pessoal complementa esse valor e continua com você independente de onde trabalha. Comparamos os dois na cotação.
Com documentação completa, entre 15 e 30 dias na maioria das seguradoras. Nossa equipe orienta a família sobre exatamente o que precisa desde o primeiro contato — para não haver atraso por documento faltando. Você não enfrenta a seguradora sozinho nesse momento.
Não. Análise, comparação e acompanhamento durante toda a apólice são gratuitos. Nossa remuneração vem da seguradora — já está embutida no prêmio que você pagaria de qualquer forma. Você paga o mesmo e tem o serviço da corretora incluso.